

方程评估推出了一个用以有效评估员工认股权和可转换债券的全新系统
上市公司和新企业都经常会发放认股权予他们的管理层及主要员工以激励士气。这些认股权通常被称作员工认股权(Employee stock option,简称 ESO)。在会计入账上,员工认股权的价值会在损益表上反映,换然之,员工认股权会影响公司的盈利。 为了协助公司管理层处理这些问题,方程评估(Valtech Valuation)推出了一个网上平台以助他们于发行员工认股权前,先对这些可能授予员工的认股权进行一个初步评估。透过易于使用的介面,用家可以输入一些基本参数(例如股价、归属期、行使价、股权稀释因素及提早行使因素等),方程评估的模型便会基于这些参数即时产生一个初步的结果,公司的首席财务官或财务总监可以以此估算出发行员工认股权对公司损益表的潜在影响。

加密货币估值
由于不同ICO / STO 有着不同特征,例如采用的技术、背后的商业营运支撑、投资及财务结构等。方程评估有一支对不同行业有着深入认知的专业团队。在服务的前期,我们团队会与顾客及相关各方进行会议, 以确保我们能深入了解该STO的详细资料。
生物科技评估及医疗科技估值
风险调整净现值估值法: 这是常用于药业及生物科技行业的估值法,可视作为另类的现金流折现模型。方程评估发展了一套独有模型以对生物科技企业进行估值。

预期信贷损失率(预期信贷损失)之估算服务
信用损失:公司可以自行根据公司业务定义,定义必须有特定的原则支持(例如:历史记录或自订的信用风险管理政策) 例如:第一阶段为正常的应收和其他资产; 第二阶段为预期信用损失风险上升,公司需要进行调查和跟进; 第三阶段为预期信用损失风险明显上升,公司觉得应收账款有收回的风险,发生信用减值
资产估值
相对估值法相,企业价值(EV),绝对估值法,其他估值概念以及蒙地卡罗评估方法(Monte-Carlo Simulation)介绍
收购价格分摊
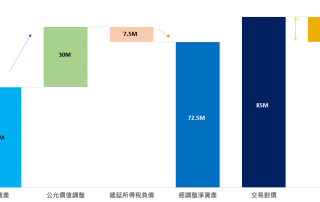
在进行收购价格分摊时,原则上所有的资产负债都需要调整到公允价值。此等资产可以是有形的机器及设备及房地产或无形的(专利、商标、知识产权、顾客名单以及非竞争性合约等)。公允价值(Fair Value) 亦称公允市价、公允价格。熟悉市场情况的买卖双方在公平交易的条件下和自愿的情况下所确定的价格,或无关联的双方在公平交易的条件下一项资产可以被买卖或者一项负债可以被清偿的成交价格。在实务中,通常由资产评估机构对被并企业的净资产进行评估。

